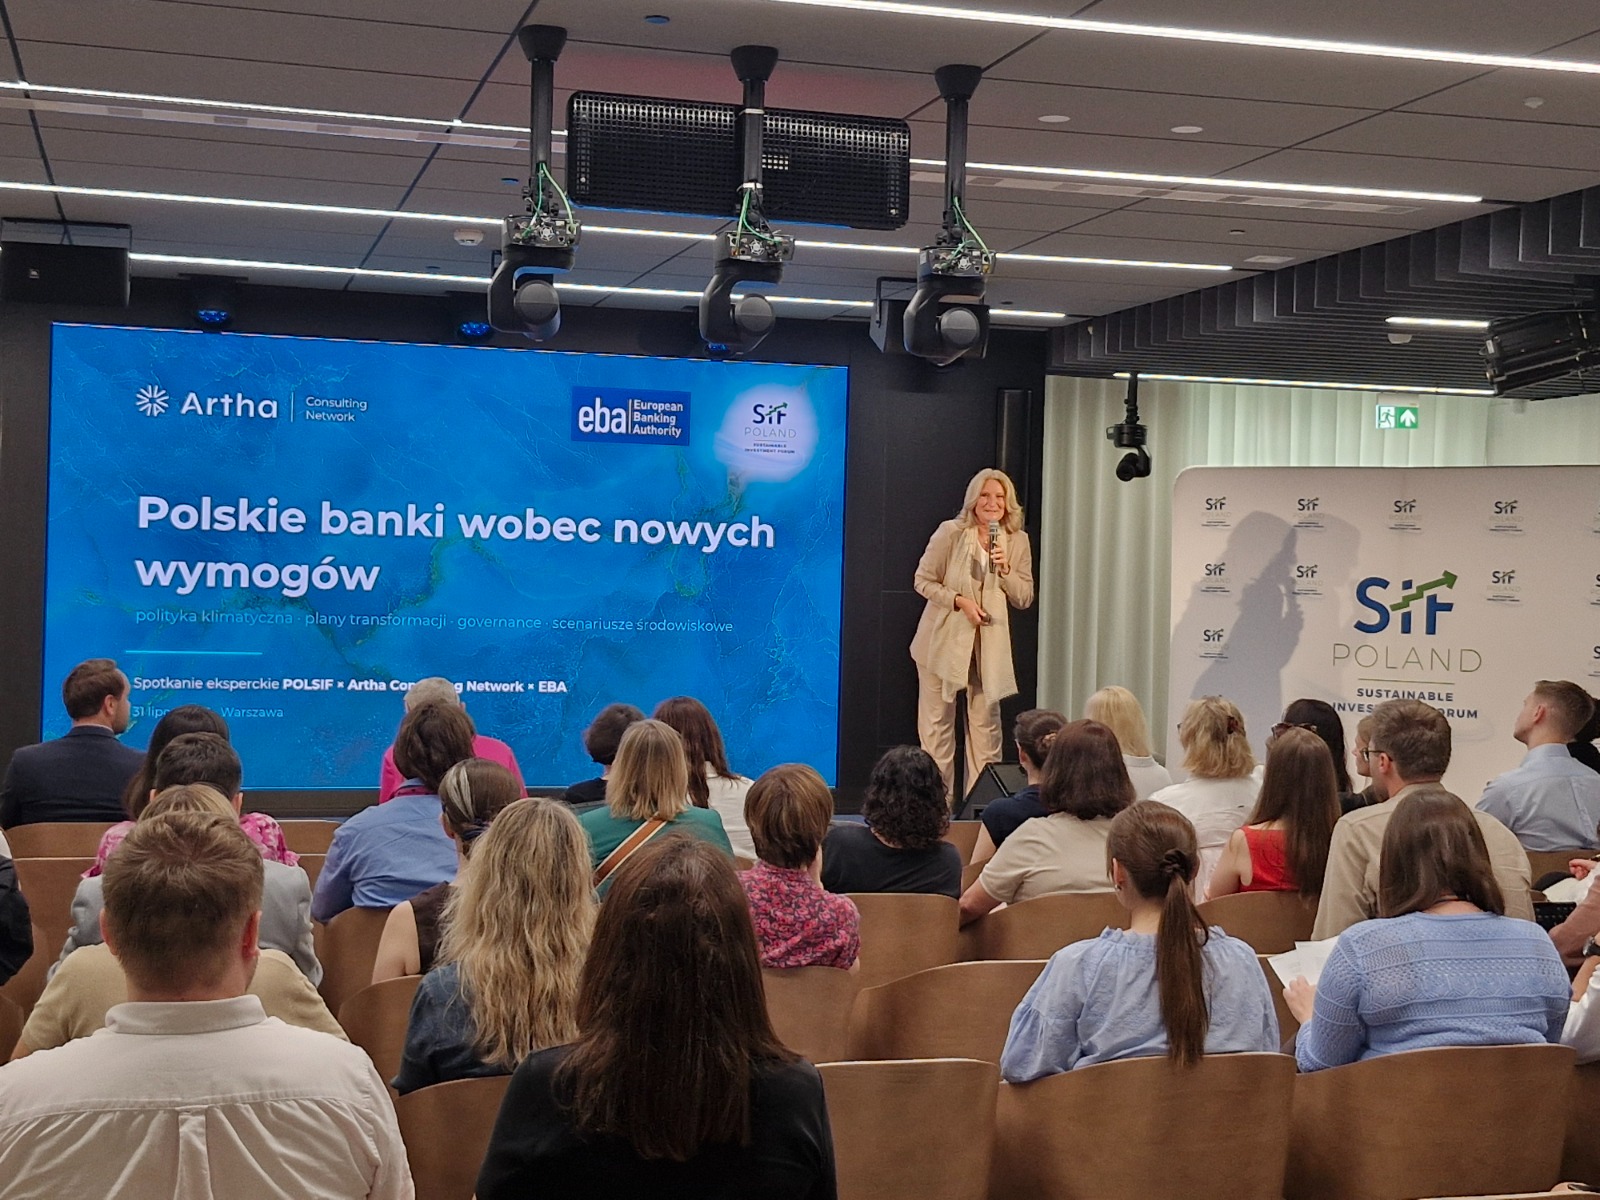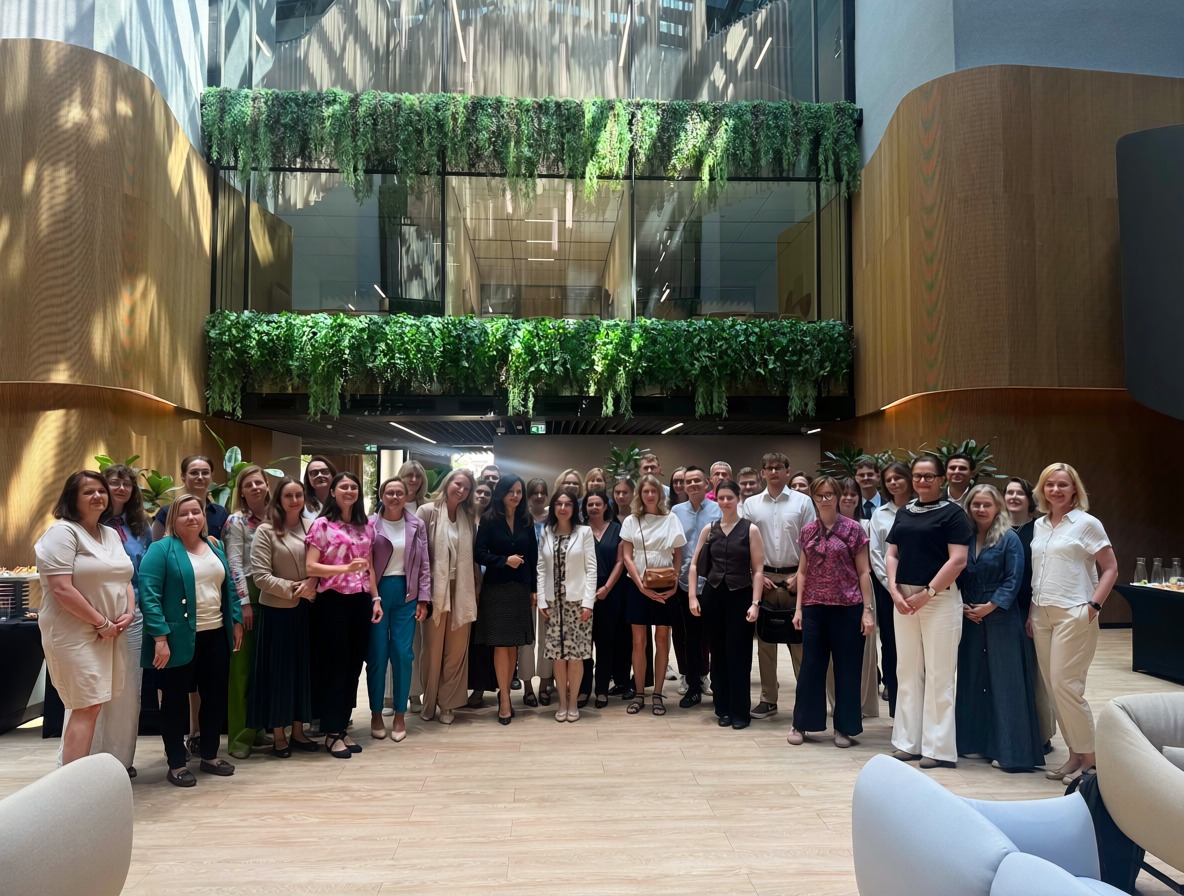
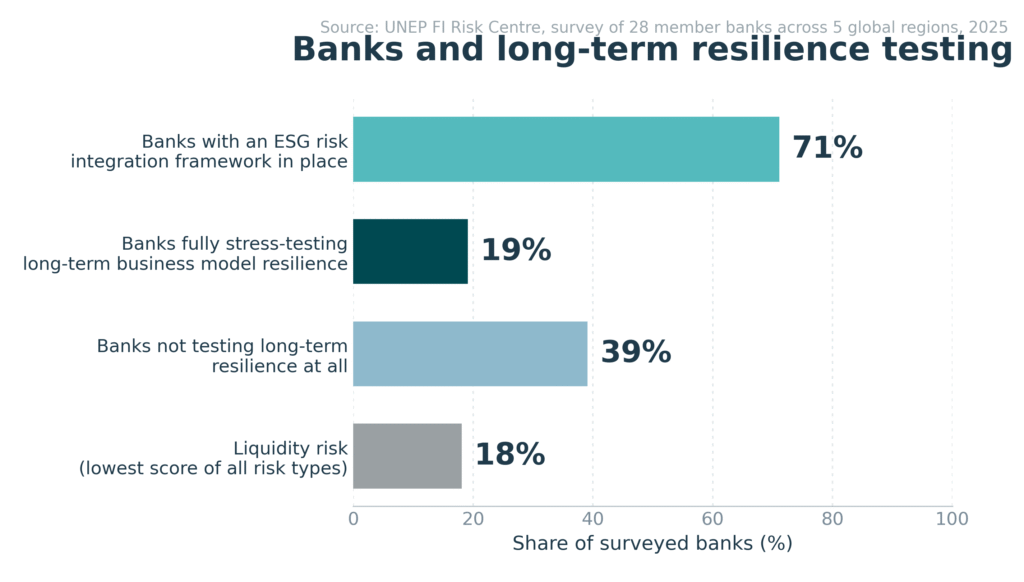
31 lipca 2026 r., Warszawa – Zaledwie 19% banków na świecie w pełni poddaje długoterminową odporność swojego modelu biznesowego testom warunków skrajnych (stress test), mimo że 71% ma już wdrożone ramy integracji ryzyka ESG (UNEP FI Risk Centre, 2026). Ta luka między deklarowaną gotowością a rzeczywistą praktyką była jednym z głównych wątków dzisiejszego spotkania eksperckiego, zorganizowanego przez Artha Consulting Network wspólnie z POLSIF i Europejskim Urzędem Nadzoru Bankowego (EBA).
Było to precyzyjnie zaprojektowane spotkanie warsztatowe, które połączyło perspektywę regulatora, praktyka rynkowego i doradcy strategicznego – z jednym jasnym celem: pokazać sektorowi bankowemu, jak przełożyć nowe wymogi EBA z języka regulacji na decyzje zarządów i rad nadzorczych.
Dlaczego to spotkanie jest ważnym studium przypadku
Polski sektor bankowy znajduje się obecnie w punkcie, w którym zbiegają się regulacje, dane rynkowe i presja czasu. Od 11 stycznia 2026 r. obowiązują wytyczne EBA/GL/2025/01 dotyczące zarządzania ryzykami ESG, a od 1 stycznia 2027 r. zaczną obowiązywać wytyczne EBA/GL/2025/04 dotyczące analizy scenariuszy środowiskowych. Jednocześnie nadzorca przeszedł już od oczekiwań do egzekwowania – EBC nałożył pierwsze sankcje na instytucje za niewystarczającą ocenę istotności ryzyk klimatycznych, w kwotach od ok. 190 tys. EUR do ponad 7,5 mln EUR.
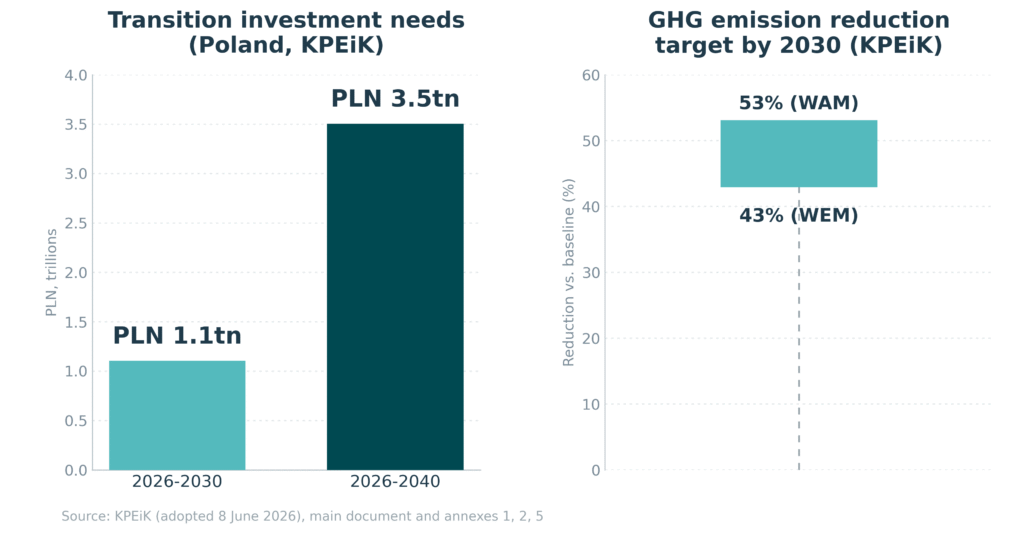
Do tego dochodzi kontekst krajowy: Krajowy plan w dziedzinie energii i klimatu (KPEiK), przyjęty przez Radę Ministrów 8 czerwca 2026 r., zakłada redukcję emisji gazów cieplarnianych o 43–53% do 2030 r. (w przedziale scenariuszy WEM–WAM), a nakłady inwestycyjne na transformację do 2040 r. szacuje się na ok. 3,5 bln zł. Znaczna część tego kapitału będzie musiała przepłynąć przez sektor bankowy – co oznacza, że banki jednocześnie finansują transformację, są narażone na jej ryzyka i potrzebują przewidywalności w postaci wspólnego języka scenariuszy.
To właśnie na tym przecięciu – regulacji, strategii i praktyki – Artha Consulting Network buduje swoją rolę partnera sektora finansowego.
Eksperci kształtujący dyskusję o regulacjach
Spotkanie zgromadziło przedstawicieli EBA bezpośrednio odpowiedzialnych za kształtowanie omawianych wytycznych – Kamila Liberadzkiego, dyrektora ds. analiz ekonomicznych i ryzyka (Director of Economic & Risk Analysis), oraz Dorotę Wojnar, kierowniczkę Zespołu ds. Ryzyk ESG (Head of the ESG Risks Unit). Perspektywę globalnych studiów przypadku i dobrych praktyk wniósł David Carlin, założyciel D.A. Carlin & Company. Perspektywę doradczą i sektorową reprezentował zespół Artha: Irena Pichola (CEO Artha, Prezeska Zarządu Forum Odpowiedzialnego Biznesu, Przewodnicząca Komitetu Sterującego Chapter Zero Poland), dr Karolina Daszyńska-Żygadło, Maciej Orczyk i Aleksander Czarski.
To połączenie – regulatora, międzynarodowego praktyka oraz doradców z praktycznym doświadczeniem we wdrażaniu tych wymogów w bankach i radach nadzorczych w Polsce – pozwoliło mocno osadzić dyskusję w pytaniu: „co to oznacza dla mojego banku w poniedziałek rano?”.
Cztery moduły tematyczne – od kontekstu makro do rady nadzorczej
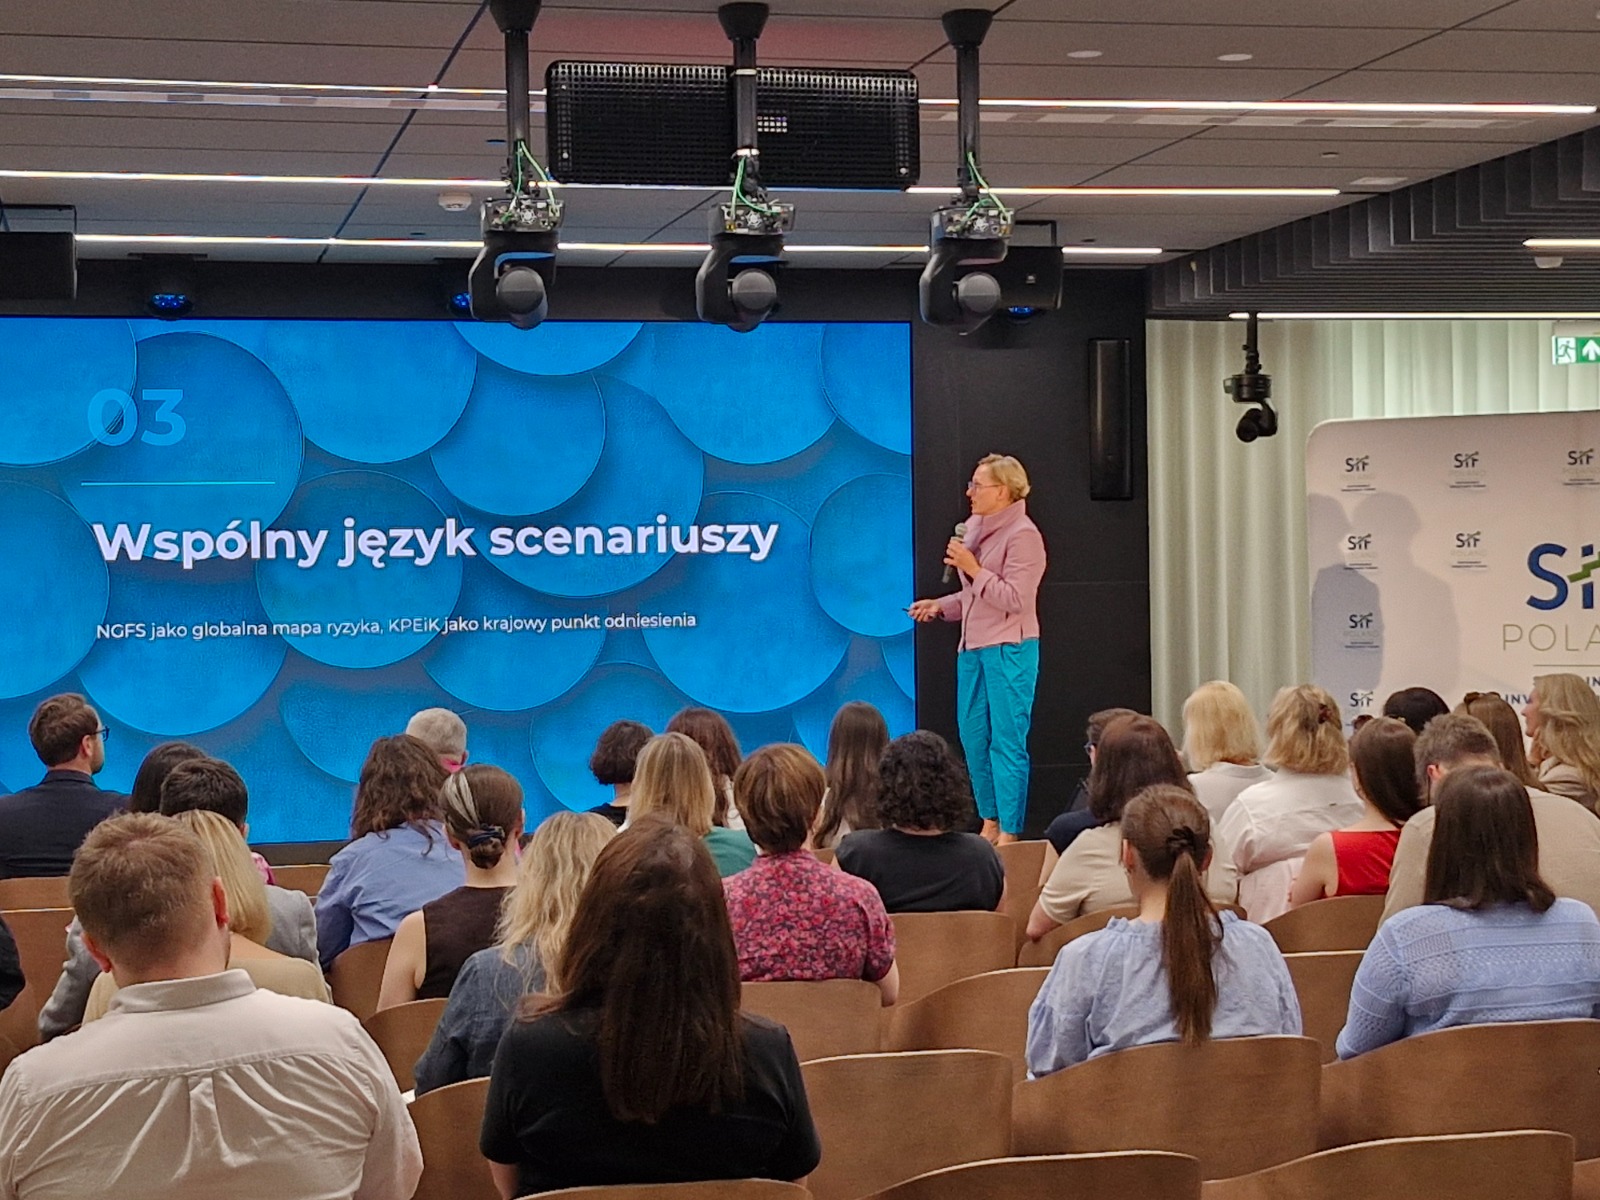
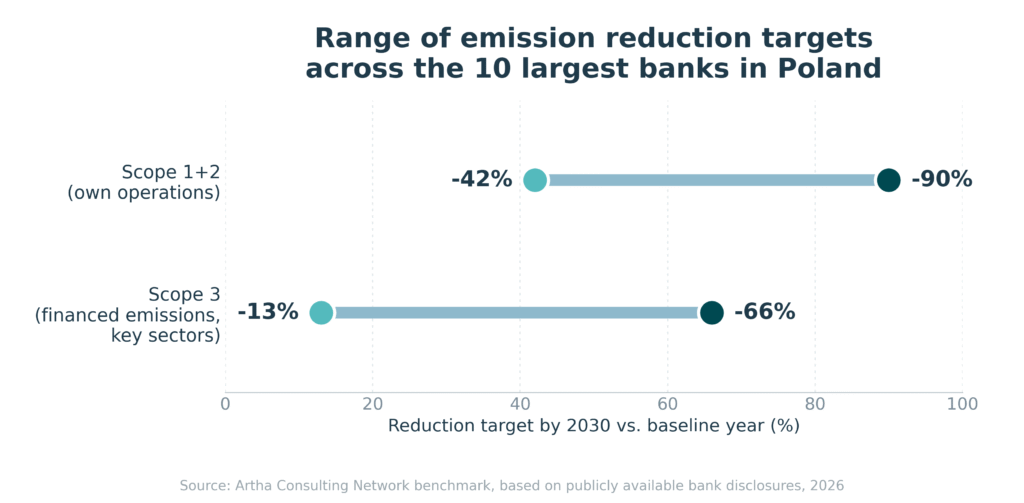
Spotkanie zostało podzielone na cztery moduły tematyczne, które prowadziły uczestników od ogólnego kontekstu makroekonomicznego aż po konkretne decyzje w organach spółki. Choć agenda obejmowała szerszy obraz rynku, benchmark planów transformacji dziesięciu największych banków w Polsce oraz ład korporacyjny na poziomie zarządu i rady nadzorczej, rzeczywistym rdzeniem sesji był Moduł 3. Ten centralny moduł koncentrował się na budowaniu wspólnego języka scenariuszy i stawiał planowanie scenariuszowe w centrum uwagi – uczestnicy analizowali, jak przełożyć scenariusze NGFS oraz scenariusze krajowe (KPEiK) na konkretne decyzje strategiczne i solidne modele ryzyka bankowego.
Perspektywa EBA – Kamil Liberadzki i Dorota Wojnar
Kamil Liberadzki jasno wskazał, gdzie ryzyko klimatyczne plasuje się obecnie w architekturze nadzorczej:
Do ogólnounijnej analizy odporności w 2027 r. dołączy dedykowany moduł klimatyczny – obejmujący zarówno ryzyko transformacji, jak i ryzyko fizyczne, realizowany metodą oddolną (bottom-up) i obowiązkowy dla największych banków.
Ryzyko klimatyczne nie jest traktowane jako odrębna kategoria – to czynnik ryzyka (risk driver), który banki muszą zintegrować z codziennym zarządzaniem ryzykiem.
Dla zarządów i rad nadzorczych nie jest to jedynie przypis do modelowania. Dorota Wojnar ujęła to wprost – wytyczne zmieniają sposób pracy organów spółki, a nie tylko to, co bank raportuje:
Wytyczne wprowadzają stały mechanizm ładu korporacyjnego, a nie jednorazowe ćwiczenie z zakresu zgodności: cykliczny przegląd tego, czy strategia banku nadal się broni w zmieniającym się otoczeniu.
Długoterminowe cele dekarbonizacyjne są kierunkowymi kamieniami milowymi, a nie twardymi limitami ryzyka – właśnie dlatego, że długoterminowa ścieżka jest obarczona tak dużą niepewnością.
Analiza odporności to pętla informacji zwrotnej, która pozwala zarządowi rekalibrować te cele w miarę zmian otoczenia – a zgodnie z nowymi wytycznymi narracje scenariuszowe muszą być zatwierdzane przez kadrę kierowniczą wyższego szczebla i regularnie weryfikowane.
Siedem dobrych praktyk Davida Carlina w zakresie analizy odporności klimatycznej
Spinając metodykę omawianą w powyższych modułach z warsztatem, który odbył się później, David Carlin zamknął część tematyczną spotkania prezentacją siedmiu dobrych praktyk w zakresie analizy odporności klimatycznej, z których każdą zilustrował przykładem z międzynarodowej praktyki bankowej.
Konkretne i własne narracje. Instytucje powinny dostosowywać standardowe scenariusze bazowe – pochodzące od regulatorów, NGFS czy instytucji naukowych – do własnego kontekstu geograficznego i organizacyjnego, tak jak zrobił to ANZ Bank.
Różnorodność scenariuszy i horyzontów czasowych. Modelowanie ryzyka powinno uwzględniać wiele ścieżek temperaturowych, zróżnicowane założenia dotyczące polityki klimatycznej oraz zarówno krótko-, jak i długoterminowe horyzonty – zgodnie z podejściem HSBC, który testuje łączne ryzyka fizyczne i ryzyka transformacji przy różnych poziomach ocieplenia.
Dopasowane mapowanie sektorów i portfela. Ocena ryzyka powinna równoważyć wielkość ekspozycji, wrażliwość sektora i lokalną zdolność adaptacyjną – tak jak robi to UBS, oceniając ryzyka sektorowe łącznie z regionalnymi możliwościami ich ograniczania.
Ustrukturyzowane przełożenie na skutki finansowe. Scenariusze wymagają jasnego mechanizmu, który krok po kroku przekształca czynniki klimatyczne w ryzyko kredytowe, wyniki finansowe i wpływ na portfel – czego przykładem jest podejście Mizuho.
Ocena efektów drugiego rzędu. Analiza powinna wykraczać poza bezpośrednie skutki pierwszego rzędu – takie jak fizyczne szkody spowodowane burzą – i uwzględniać pośrednie, kumulujące się efekty, np. rosnące koszty ubezpieczeń, przesunięcia w łańcuchach dostaw czy kaskadowe skutki zmian cen emisji, jak czyni to JPMorgan Chase.
Kwestionowanie i aktualizowanie strategii. Wnioski ze scenariuszy powinny służyć do testowania i doskonalenia istniejących planów transformacji, strategii biznesowych i sektorowych polityk kredytowych – tak jak zrobił NatWest, który na podstawie wyników scenariuszy zrewidował swoje kryteria dla sektora energetycznego.
Osadzenie w ładzie korporacyjnym i działaniach. Wnioski z analizy odporności muszą zostać zintegrowane z ratingami ryzyka klientów, limitami sterowania portfelem, mechanizmami kontroli ryzyka i procesami zapewnienia (assurance) – zgodnie z kompleksowym podejściem stosowanym przez Standard Chartered.
Łącznie tych siedem praktyk dało uczestnikom listę kontrolną, według której mogą ocenić dojrzałość własnej instytucji – i stanowiło wprowadzenie do popołudniowego ćwiczenia praktycznego.
Warsztat „risk journey”: fikcyjny bank, trzy scenariusze, rok 2036
Warsztat zaprojektował i poprowadził zespół Artha, który stworzył fikcyjny bank, jego portfel oraz narracje scenariuszowe, a następnie moderował pracę poszczególnych grup.
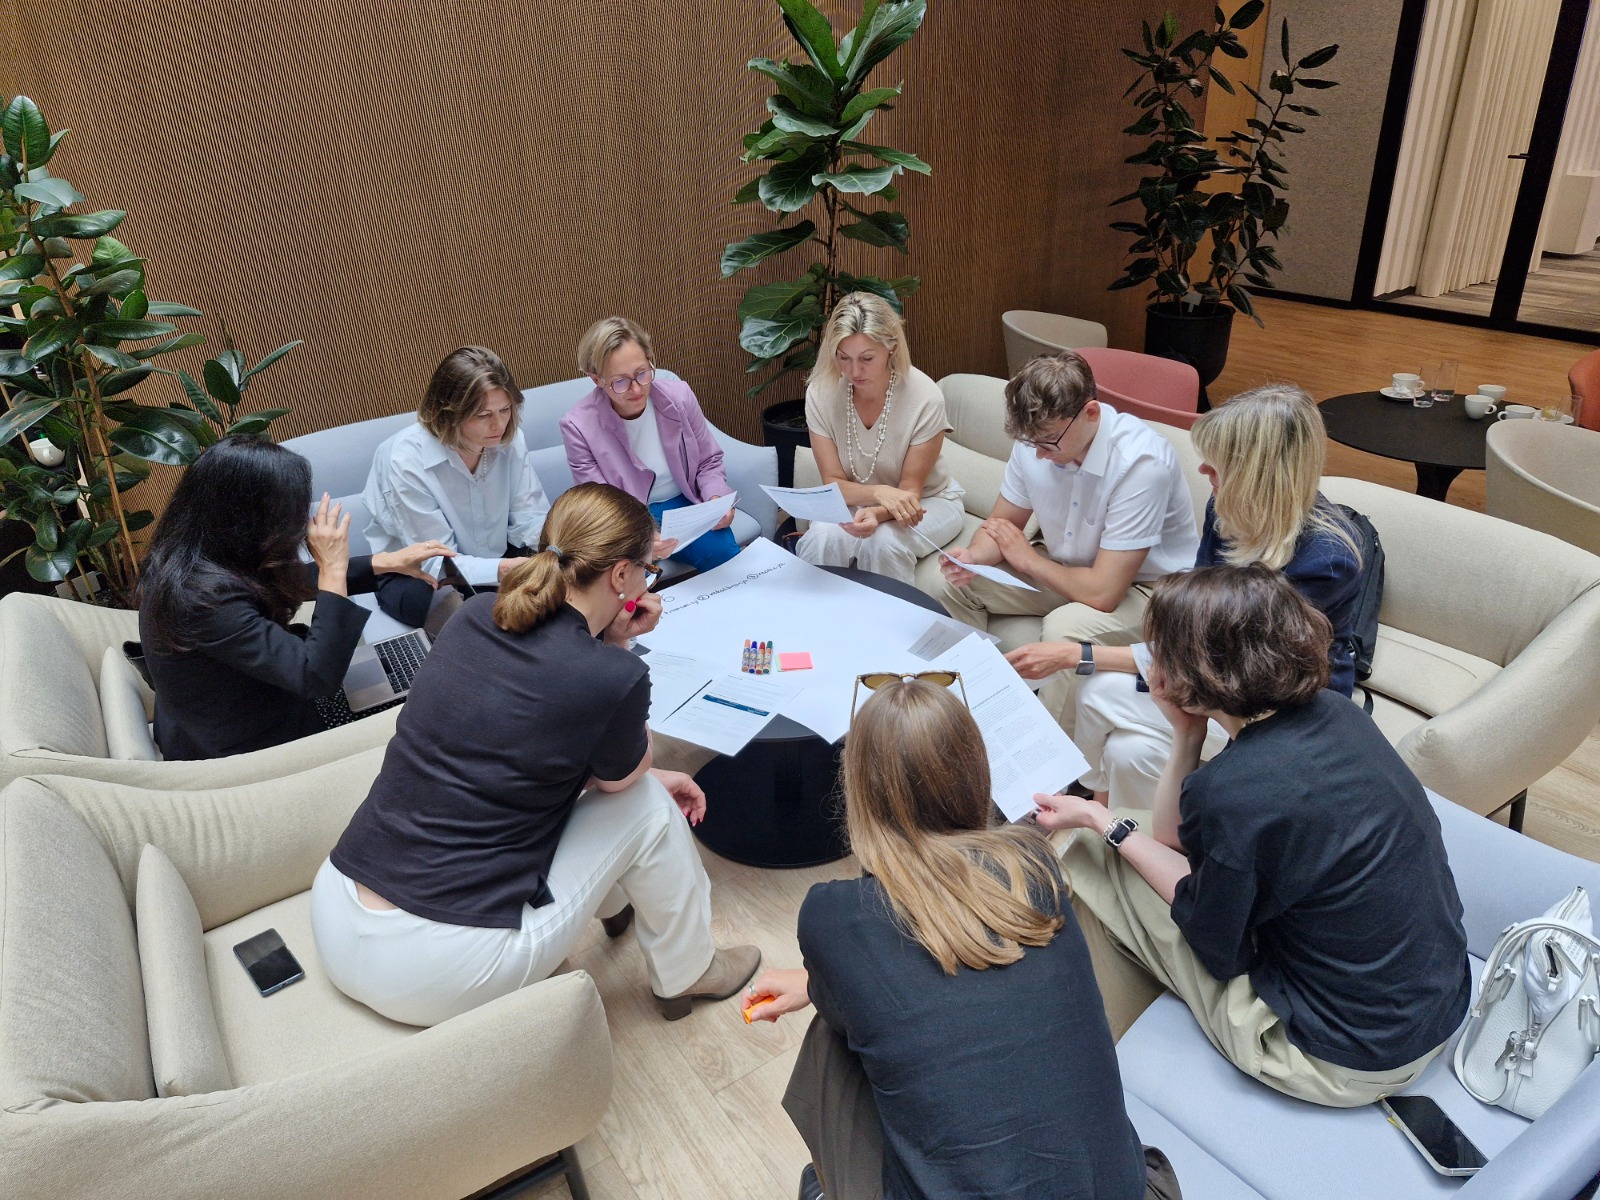
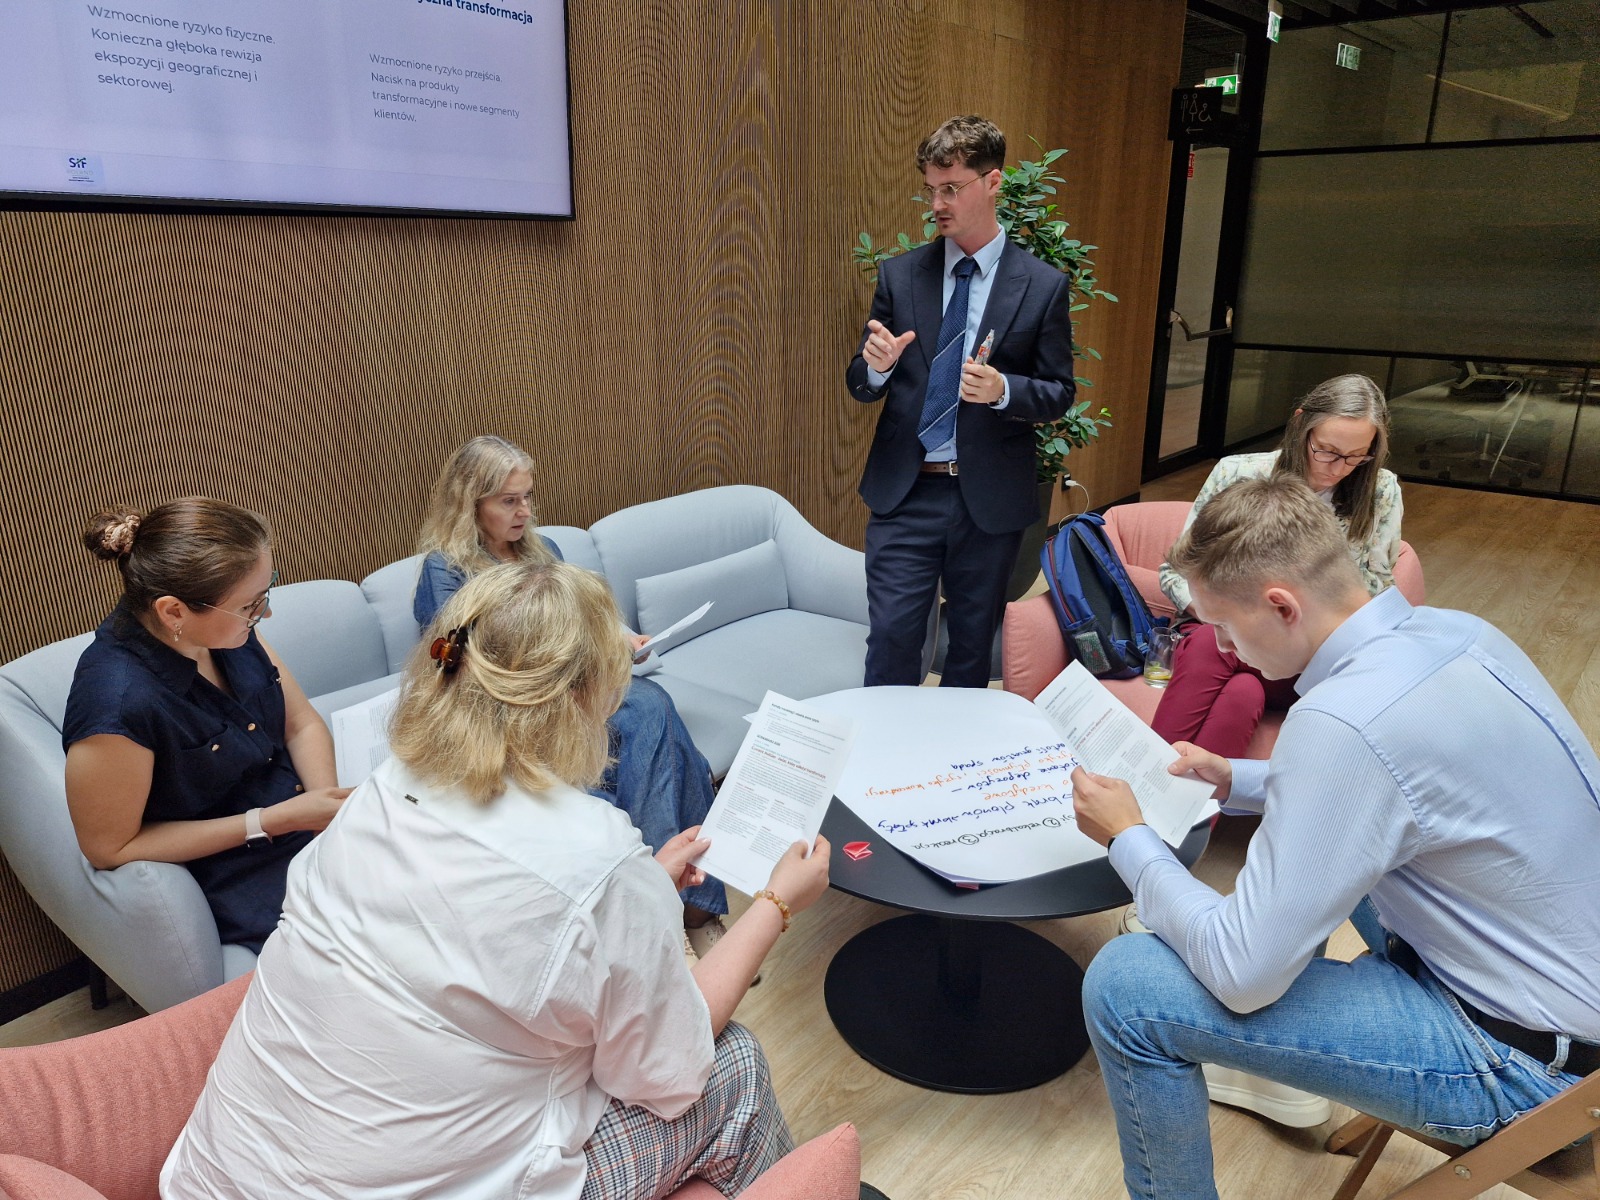
Po modułach tematycznych odbył się warsztat „risk journey”, podczas którego uczestnicy przekładali teorię na konkretne decyzje. Grupy robocze przeprowadziły fikcyjny bank przez siedem etapów analizy: określenie profilu banku i punktu wyjścia w zakresie ryzyka, mapowanie kanałów transmisji ryzyka na portfel kredytowy, rekalibrację ocen ryzyka oraz podejmowanie decyzji strategicznych w obliczu scenariusza sięgającego 2036 r.
Każda grupa pracowała z jednym ryzykiem fizycznym i jednym ryzykiem transformacji, obserwując obie ścieżki w ramach przypisanego jej scenariusza. Ćwiczenie zakończyła sesja plenarna, podczas której porównano trzy wersje tego samego banku i portfela – scenariusz referencyjny, najgorszy scenariusz dla klimatu („hot house”) oraz najlepszy scenariusz dla klimatu (szybka transformacja) – pokazując, jak różnych działań wymaga od banku każda ze ścieżek: zmiany ekspozycji geograficznej i sektorowej, rozwoju produktów finansowania transformacji, redefinicji apetytu na ryzyko.
Trzy wnioski były wspólne dla wszystkich grup, niezależnie od przypisanego im scenariusza:
- Ryzyko środowiskowe szybko staje się ryzykiem finansowym. Mechanizm transmisji przestaje być abstrakcyjny w momencie, gdy zostaje osadzony w konkretnym portfelu.
- Monitoring i ubezpieczenia to początek, a nie koniec odpowiedzi. W każdej grupie dyskusja kończyła się na limitach, ekspozycjach i polityce kredytowej.
- Temat w naturalny sposób trafia na poziom organów banku. Sami uczestnicy wskazywali radę nadzorczą, zarząd oraz funkcje ryzyka i audytu jako strony tego procesu.
Jak wyglądało to w praktyce, najlepiej pokazały dwa rodzaje ryzyka, z którymi pracowała każda grupa. Po stronie fizycznej susza i rosnące koszty produkcji uderzały najpierw w klienta i dopiero za jego pośrednictwem docierały do banku – jako ryzyko kredytowe i presja na płynność. Ryzyko fizyczne zmienia zdolność kredytobiorcy do spłaty, a wraz z nią rolę banku. Grupy pracujące na portfelu silnie uzależnionym od rolnictwa wskazały trzy odpowiedzi:
- Selekcja klientów: ograniczenie finansowania klientów bez wiarygodnej ścieżki adaptacji przy jednoczesnym rozwoju finansowania odnawialnych źródeł energii powiązanych z agrobiznesem.
- Zarządzanie koncentracją: wymiana informacji między bankami w zakresie ekspozycji objętych gwarancjami BGK, aby uniknąć nadmiernej koncentracji ryzyka na tych samych klientach.
- Bank jako doradca: pomoc klientowi w poruszaniu się po krajowym i unijnym systemie wsparcia, w tym wyjaśnianie, dlaczego adaptacja jest w ogóle potrzebna.